
Таков краткий вывод анализа статистики рынка МКД по регионам РФ: он проходит этап структурной перестройки. При этом картина по регионам сильно различается: если одни субъекты снижают объёмы, то другие, включая Татарстан, удерживают высокие темпы и остаются опорой отрасли. В этой статье - разбор ключевых тенденций, сравнение динамики по ключевым регионам, прогноз на конец 2026 год.
Общая ситуация на рынке МКД: переносы и замедление
По данным отраслевых обзоров, за год количество переносов планируемых сроков ввода строящихся многоквартирных домов в России увеличилось на 9%. Это не точечные корректировки, а системная тенденция, которая отражает растущую напряжённость в отрасли.
Параллельно фиксируется снижение активности по запуску новых проектов: в сентябре 2026 года застройщики вывели на рынок на 14% меньше МКД, чем годом ранее. Девелоперы действуют осторожнее: пересматривают планы, переносят старты и концентрируются на проектах с более предсказуемой экономикой.
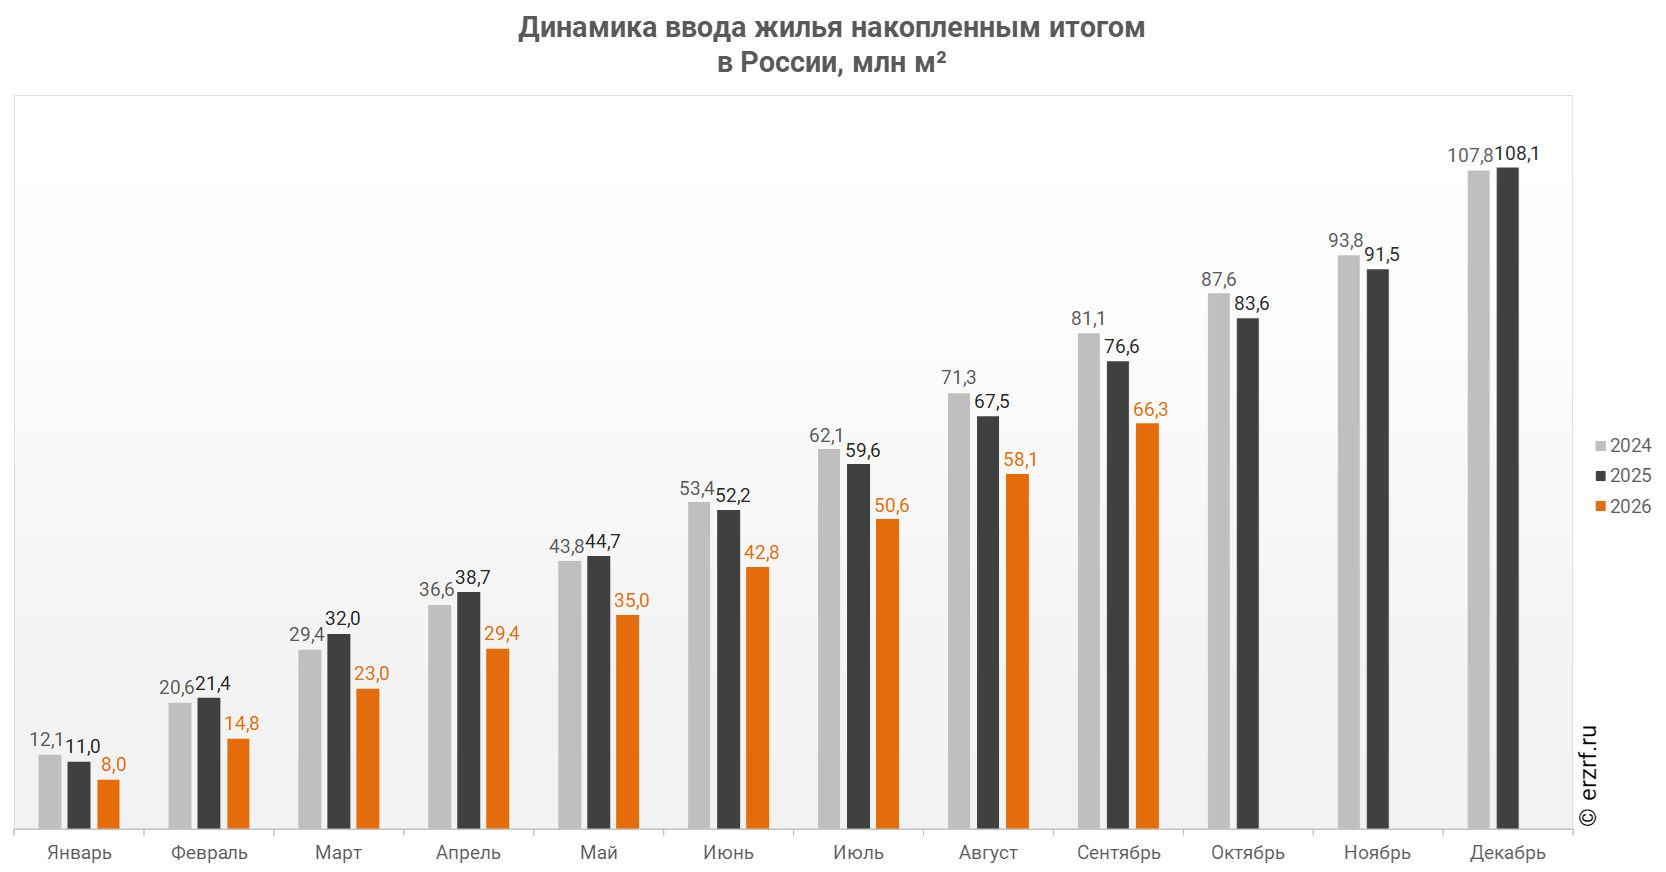
Данные erzrf.ru
Ключевые факторы давления:
- Высокие ставки по кредитам и удорожание проектного финансирования. Стоимость денег растёт, и застройщики вынуждены жёстче контролировать денежные потоки и пересматривать финансовую модель проектов.
- Дефицит и волатильность цен на отдельные категории стройматериалов. Даже при долгосрочных контрактах логистические и производственные узкие места приводят к задержкам.
- Кадровые сложности и рост себестоимости работ. Дефицит квалифицированных специалистов и рост зарплат напрямую влияют на сроки и бюджеты.
- Изменение спроса и перераспределение между сегментами. В условиях более высоких ипотечных ставок покупатели становятся избирательнее, а девелоперы — консервативнее в запуске новых очередей.
В совокупности эти факторы формируют рынок, где перенос сроков становится распространённой практикой, а вывод новых проектов — более взвешенным и точечным.
Сравнение динамики по регионам
Картина по стране неоднородна: регионы демонстрируют разные темпы адаптации к новым условиям.
- Татарстан в 2025 году вошёл в тройку лидеров по объёмам ввода жилья наряду с Московской областью и Краснодарским краем. Регион удерживает высокие темпы за счёт системной работы и развитой инфраструктуры.
- Московская область традиционно задаёт высокие объёмы, но в 2026 году здесь также фиксируется рост числа переносов и более осторожный запуск новых проектов.
- Краснодарский край показывает сильные объёмы ввода, однако в 2026 году темпы несколько снижаются из‑за перераспределения спроса и логистических сложностей.
- Другие крупные регионы (например, Свердловская область, Санкт‑Петербург и Ленинградская область) демонстрируют более сдержанную динамику: объёмы ввода остаются значительными, но темпы роста замедляются, а доля проектов с переносом сроков увеличивается.
Такая региональная дифференциация говорит о том, что устойчивость рынка во многом зависит от локальной координации, мер поддержки и способности девелоперов гибко реагировать на изменения.
Татарстан: сильные позиции на фоне отраслевых сложностей
Татарстан в 2025 году подтвердил статус одного из ключевых регионов для строительной отрасли. Его лидерство — результат сочетания нескольких факторов:
- Развитая региональная программа жилищного строительства и меры поддержки застройщиков. В республике действуют механизмы, позволяющие снижать риски и ускорять реализацию проектов.
- Стабильный спрос и развитая инфраструктура. Наличие крупных городов и агломераций формирует устойчивый спрос на жильё, делая проекты более предсказуемыми с точки зрения реализации.
- Координация между органами власти и девелоперами. В регионе выстроена система мониторинга строек, которая позволяет своевременно выявлять риски и корректировать планы.
При этом Татарстан не изолирован от общероссийских тенденций. Рост стоимости финансирования, логистические сложности и кадровые вопросы проявляются и здесь. В отдельных проектах фиксируются переносы сроков, а новые очереди запускаются более сдержанно. Однако благодаря системной работе и высокому уровню координации республика сохраняет высокие темпы ввода и остаётся одним из ключевых регионов отрасли.
Важно, что лидерство Татарстана — это не только объёмы, но и качество планирования: регион демонстрирует способность адаптироваться к меняющимся условиям и удерживать темпы даже при росте отраслевых рисков.
Прогноз на конец 2026 года
С учётом текущих тенденций можно ожидать следующие сценарии:
- Сохранение роста доли проектов с переносом сроков. Если условия финансирования и логистики не улучшатся, доля переносов может продолжить расти, хотя темпы прироста могут замедлиться.
- Умеренное снижение общего объёма ввода МКД. На фоне меньшего количества новых проектов и переносов сроков общий объём ввода в 2026 году, скорее всего, окажется ниже уровня 2025 года.
- Региональные контрасты сохранятся. Регионы с развитой системой поддержки и координации (включая Татарстан) смогут удержать более высокие темпы, тогда как в других субъектах динамика будет более сдержанной.
- Фокус на «достройку» и управление рисками. Девелоперы будут концентрироваться на завершении текущих проектов, оптимизации издержек и работе с рисками, а не на агрессивном наращивании новых очередей.
- Возможное усиление мер поддержки. В конце 2026 года можно ожидать точечных мер поддержки отрасли — как на федеральном, так и на региональном уровне, направленных на стабилизацию темпов и снижение рисков срывов сроков.
Таким образом, конец 2026 года, скорее всего, станет периодом адаптации: рынок будет учиться работать в новых условиях, а регионы — усиливать локальные механизмы поддержки и координации.
Написать комментарий