
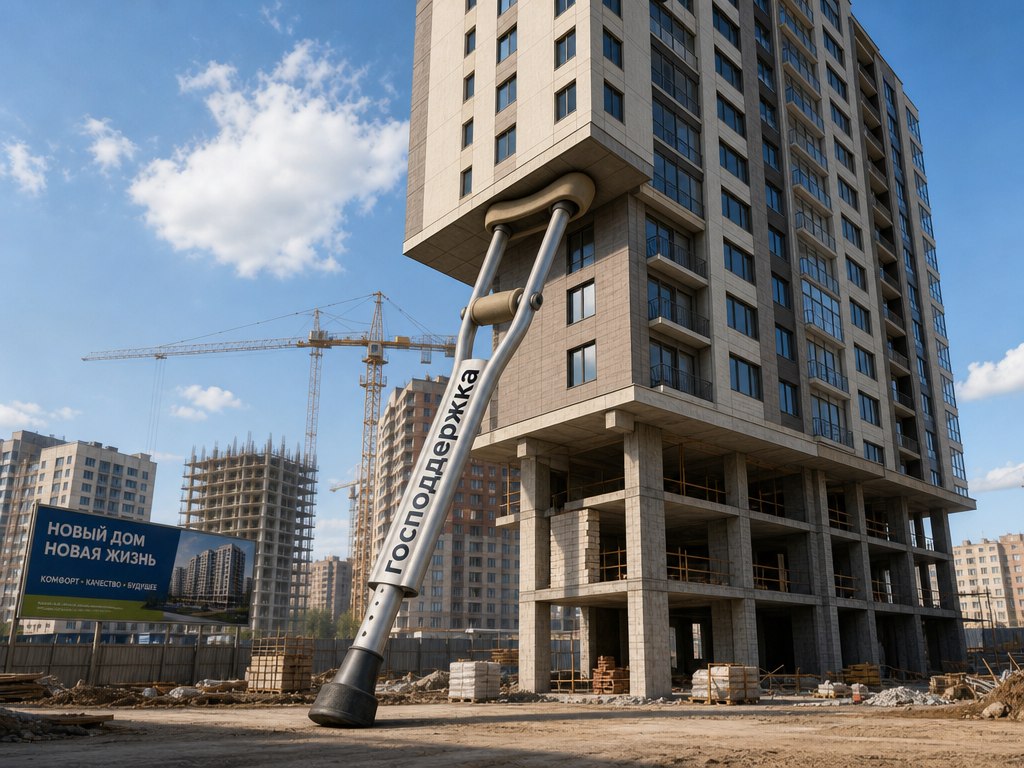
Эксперты предупреждают: если не запустить новые меры господдержки, жильё будет становиться менее доступным для населения.
Согласно данным компании «Метриум», в июле наблюдался рост доли ипотечных сделок: в массовом сегменте показатель поднялся с 67% до 72% (в годовом выражении), в сегменте «бизнес» — с 44% до 46%, в высокобюджетном сегменте — с 3% до 9%. Единственным исключением стал премиум‑класс: там доля продаж с использованием жилищных кредитов уменьшилась — с 22% до 19%.
Аналитики отмечают, что ипотека по‑прежнему играет значимую роль в поддержании рынка новостроек, несмотря на высокий уровень процентных ставок. При этом прослеживается парадоксальная тенденция: хотя общее количество сделок сокращается, доля сделок с привлечением кредита в совокупном объёме постепенно увеличивается.
— С начала года средние ставки по рыночной ипотеке без субсидирования снизились с 21,25% до 18,7%. Однако даже при таком снижении ставки остаются высокими, и покупатели постепенно адаптируются к новой реальности. Они увеличивают размер первоначального взноса, чтобы снизить тело кредита и ежемесячный платёж, активнее используют комбинированные схемы, например, сочетание рыночной ипотеки с рассрочкой от застройщика. Часть клиентов осознанно берут кредиты по текущим ставкам, рассчитывая на рефинансирование в будущем, когда ключевая ставка и ипотечные проценты снизятся до более комфортного уровня. Такая стратегия становится всё более популярной: покупатели понимают, что ждать дальнейшего снижения ставок можно долго, а подходящий объект может уйти с рынка. В результате ипотека продолжает работать как ключевой инструмент поддержки спроса, несмотря на сохраняющуюся дороговизну заёмных средств – комментирует Ярослав Гутнов, основатель компании SIS Development .
По словам коммерческого директора ГК ФСК Ольги Тумайкиной, для покупателей по‑прежнему критически важна возможность выбирать гибкие варианты финансирования. В числе наиболее популярных решений сейчас — траншевая ипотека. Её суть в том, что на начальном этапе заёмщик выплачивает кредит только по части полученной суммы, а остальные средства выдаются поэтапно — по мере продвижения строительства. Такой формат особенно удобен для тех, кто намерен реализовать имеющуюся недвижимость либо ориентируется на ожидаемые доходы.
Несмотря на то что ипотечные ставки с начала года пошли вниз, они по‑прежнему находятся на уровне, существенно ограничивающем спрос. Кроме того, разница между этими ставками и ключевой ставкой ЦБ продолжает расти.
Как полагает коммерческий директор «Метриум» Дмитрий Проскурин, банки закладывают повышенные надбавки к ставкам из‑за оценки текущей экономической обстановки как сопряжённой с высокими рисками. Эксперт убеждён, что для полноценного оживления рынка недостаточно лишь снижения ключевой ставки — требуется также разработка целевых программ поддержки, особенно ориентированных на семьи с детьми.
— Если не предоставить дополнительные стимулы, спрос не выйдет из состояния сжатия, а жильё станет ещё менее доступным для большинства граждан», — подчёркивает специалист.
Написать комментарий