

Рынок микрофинансирования в Татарстане в 2026 году развивается под сильным влиянием регуляторной политики Банка России и общероссийских макроэкономических тенденций. При этом в регионе сохраняются и собственные значимые сегменты — в первую очередь льготное финансирование малого и среднего бизнеса.
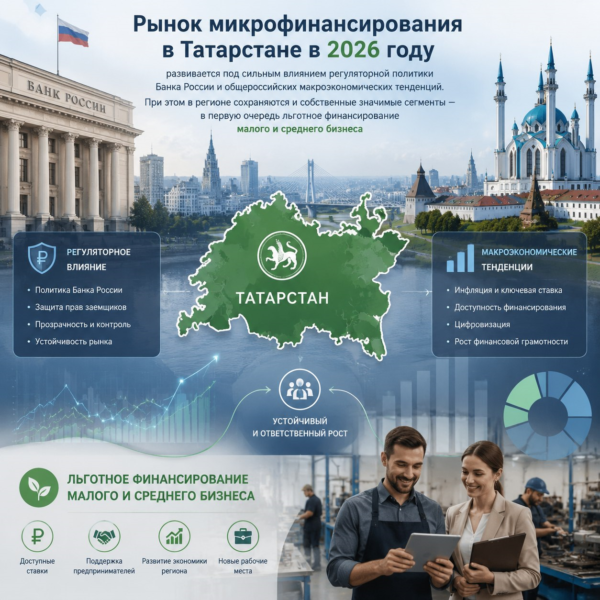
Ключевой позитивный момент — поддержка предпринимателей. Только за I квартал 2026 года, через Цифровую платформу МСП.РФ татарстанские предприниматели получили около 270 млн. рублей микрозаймов по ставке 5,1%. Это позволило республике занять третье место в России по объёму микрофинансирования в рамках господдержки. Для сравнения: за весь 2025 г. через эту платформу бизнес Татарстана привлёк 1,3 млрд рублей льготных займов от государственных МФО. Таким образом, сегмент господдержки остаётся устойчивым и востребованным, несмотря на общее охлаждение рынка.
В потребительском сегменте ситуация иная. По данным Банка России, в I квартале 2026 года выдачи МФО в этом сегменте сократились на 8% по сравнению с IV кварталом 2025 года. Одновременно ухудшилось качество портфеля: доля просроченной задолженности (NPL 90+) в потребительском сегменте достигла 40,2%. При этом структура выдач заметно меняется: доля коротких займов (до 60 дней) упала ниже 18%, а около 70% оформлений теперь приходится на продукты сроком от 60 до 180 дней. Средняя полная стоимость коротких займов во II квартале 2026 года составила 247% годовых, что отражает рост стоимости фондирования и ужесточение риск‑политики.
Эти тренды напрямую определяются законодательными изменениями 2026 года . С 1 апреля максимальная переплата по займам сроком до года снижена со 130% до 100% от суммы долга. С 1 октября вводится новое ограничение: при наличии двух непогашенных «дорогих» займов (с полной стоимостью кредита выше 200% годовых) новый такой заём выдавать нельзя. Эти меры заставляют МФО тщательнее отбирать клиентов и смещать фокус на более длинные и менее рискованные продукты.
Таким образом, рынок МФО в Татарстане в 2026 году характеризуется поляризацией: сегмент льготного финансирования бизнеса остаётся стабильным и даже растёт, тогда как потребительское микрофинансирование проходит этап структурной перестройки под давлением регуляторных ограничений и ухудшения качества портфеля.
Написать комментарий