
Вторая ежегодная конференция DOLG TALK собрала лидеров индустрии проблемной задолженности на исторической земле Великого Болгара. Более 200 представителей 120-ти компаний, работающих с проблемной задолженностью, встретились, чтобы обсудить насущные проблемы. К ним присоединились представители государственных органов, ИТ-компаний и инвесторы. Участники дискуссий обсудили текущую ситуацию на рынке кредитования и взыскания, новые вызовы и эффективные инструменты работы с проблемными активами.
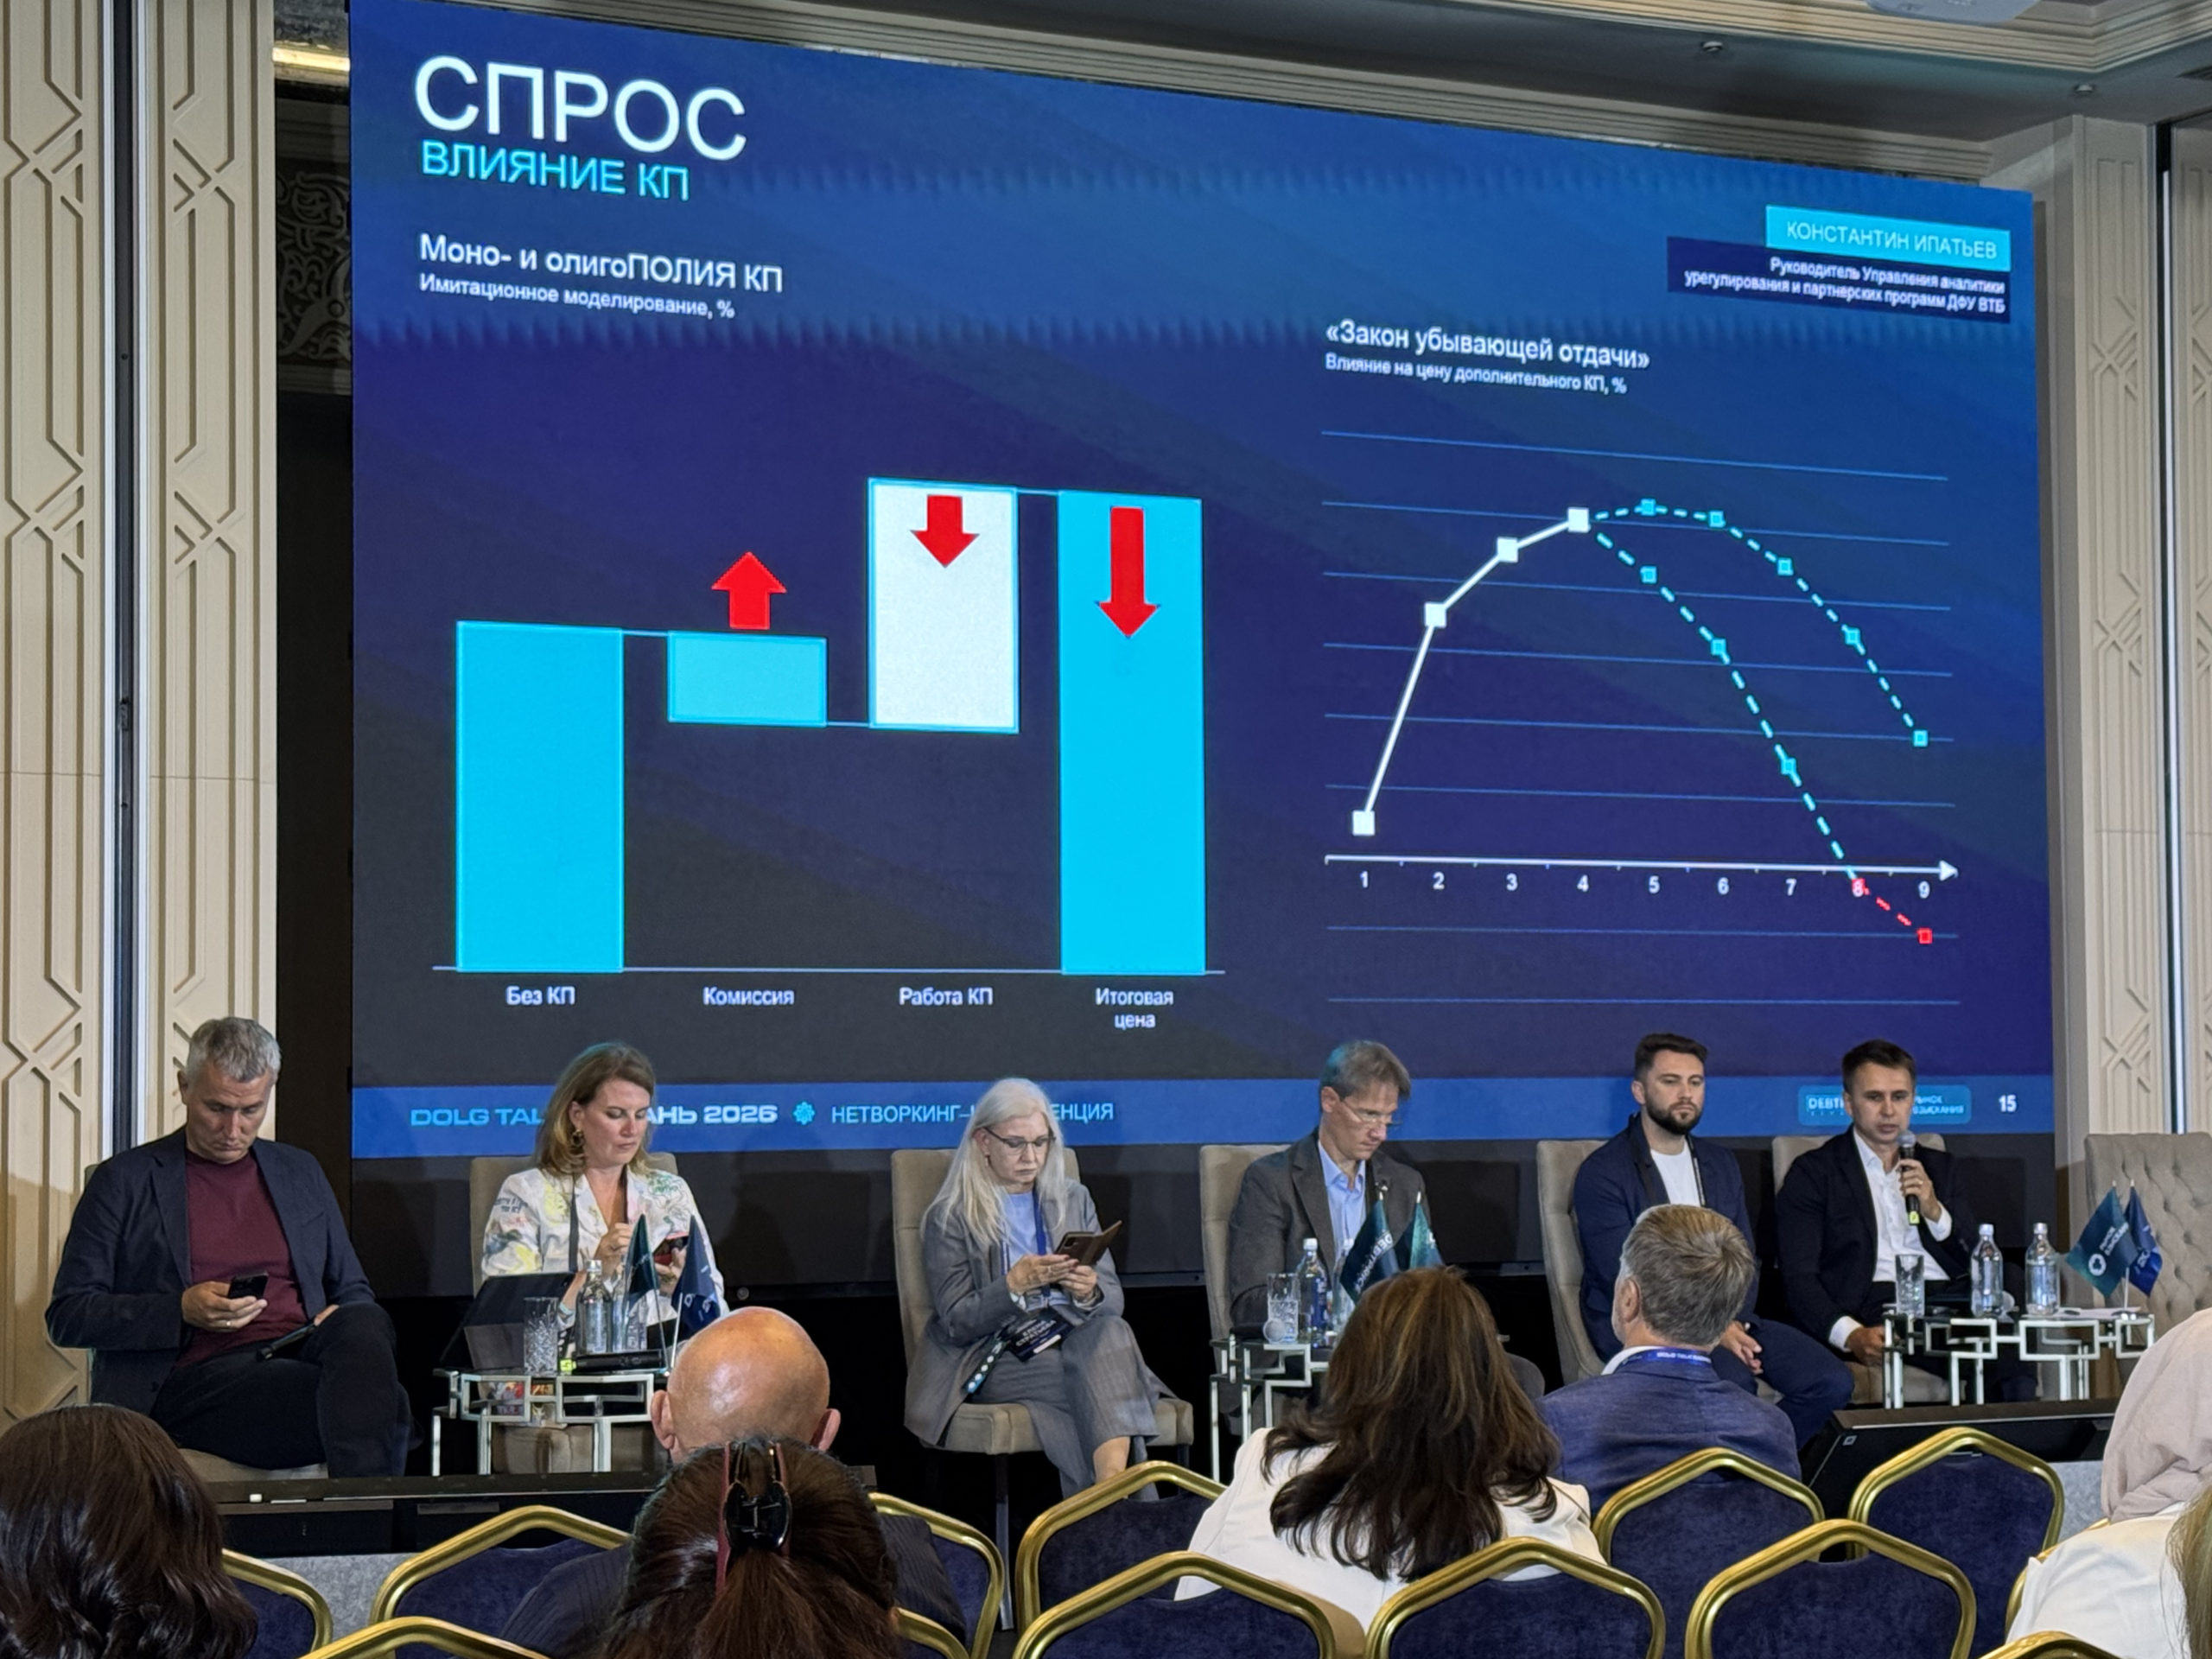
Рынок в цифрах: просроченная задолженность бьёт рекорды
Совокупный розничный кредитный портфель находится на рекордных уровнях: 39,76 трлн руб. по итогам первого полугодия 2026 года. Просроченная розничная задолженность без учёта ипотеки превысила 1,5 трлн руб. — только за июнь 2026 года она выросла на 32,2 млрд руб., что сопоставимо с накопленным приростом за пять предыдущих месяцев. Доля проблемных потребкредитов по итогам июня достигла 9,66% — максимум за последние годы.
Просроченная дебиторская задолженность компаний Татарстана выросла за год втрое — со 111,2 млрд руб. до 340 млрд руб.
По корпоративному сегменту просроченная задолженность составила 3,2 трлн руб., а доля заёмщиков с просрочкой достигла 27,6%. В Татарстане, где проходила конференция, картина ещё тревожнее: просроченная дебиторская задолженность компаний республики выросла за год втрое — со 111,2 млрд руб. (июль 2025) до 340 млрд руб. (июль 2026). Общий объем дебиторской задолженности достиг 4,1 трлн рублей.
На рынке цессии просроченной задолженности МФО — бум. За первое полугодие 2026 года МФО выставили на продажу долгов на 63,4 млрд руб., коллекторы выкупили 92,1% — рекорд за три года. Абсолютный объём приобретённых долгов достиг 58,4 млрд руб. По прогнозам, по итогам года рынок цессии по МФО может составить 125 млрд руб.
Банкротства физлиц тоже растут, хотя темпы замедлились: за I квартал 2026 года суды признали банкротами 137,5 тыс. человек — на 13,7% больше по сравнению с I кварталом 2025 года. Однако во II квартале прирост составил всего 0,9% по отношению к аналогичному периоду прошлого года. При этом суды стали вдвое чаще отказывать в списании долгов, а количество утверждённых планов реструктуризации выросло в 2,4 раза.
До суда лучше не доводить
Макроэкономическая ситуация, основными индикаторами которой стали рост НДС до 22%, сокращение рабочих мест, ужесточение требований к официальному трудоустройству — всё это, казалось бы, должно негативно отразиться на доходах населения и, как следствие, на качестве кредитных портфелей.
Но Виктор Бутарь, директор департамента по работе с клиентами МФК «Джой Мани», которая входит в группу компаний IT Smart Finance, подчеркивает, что, если правильно выстроить риск-политику компании, можно сохранить положительную динамику возврата долгов.
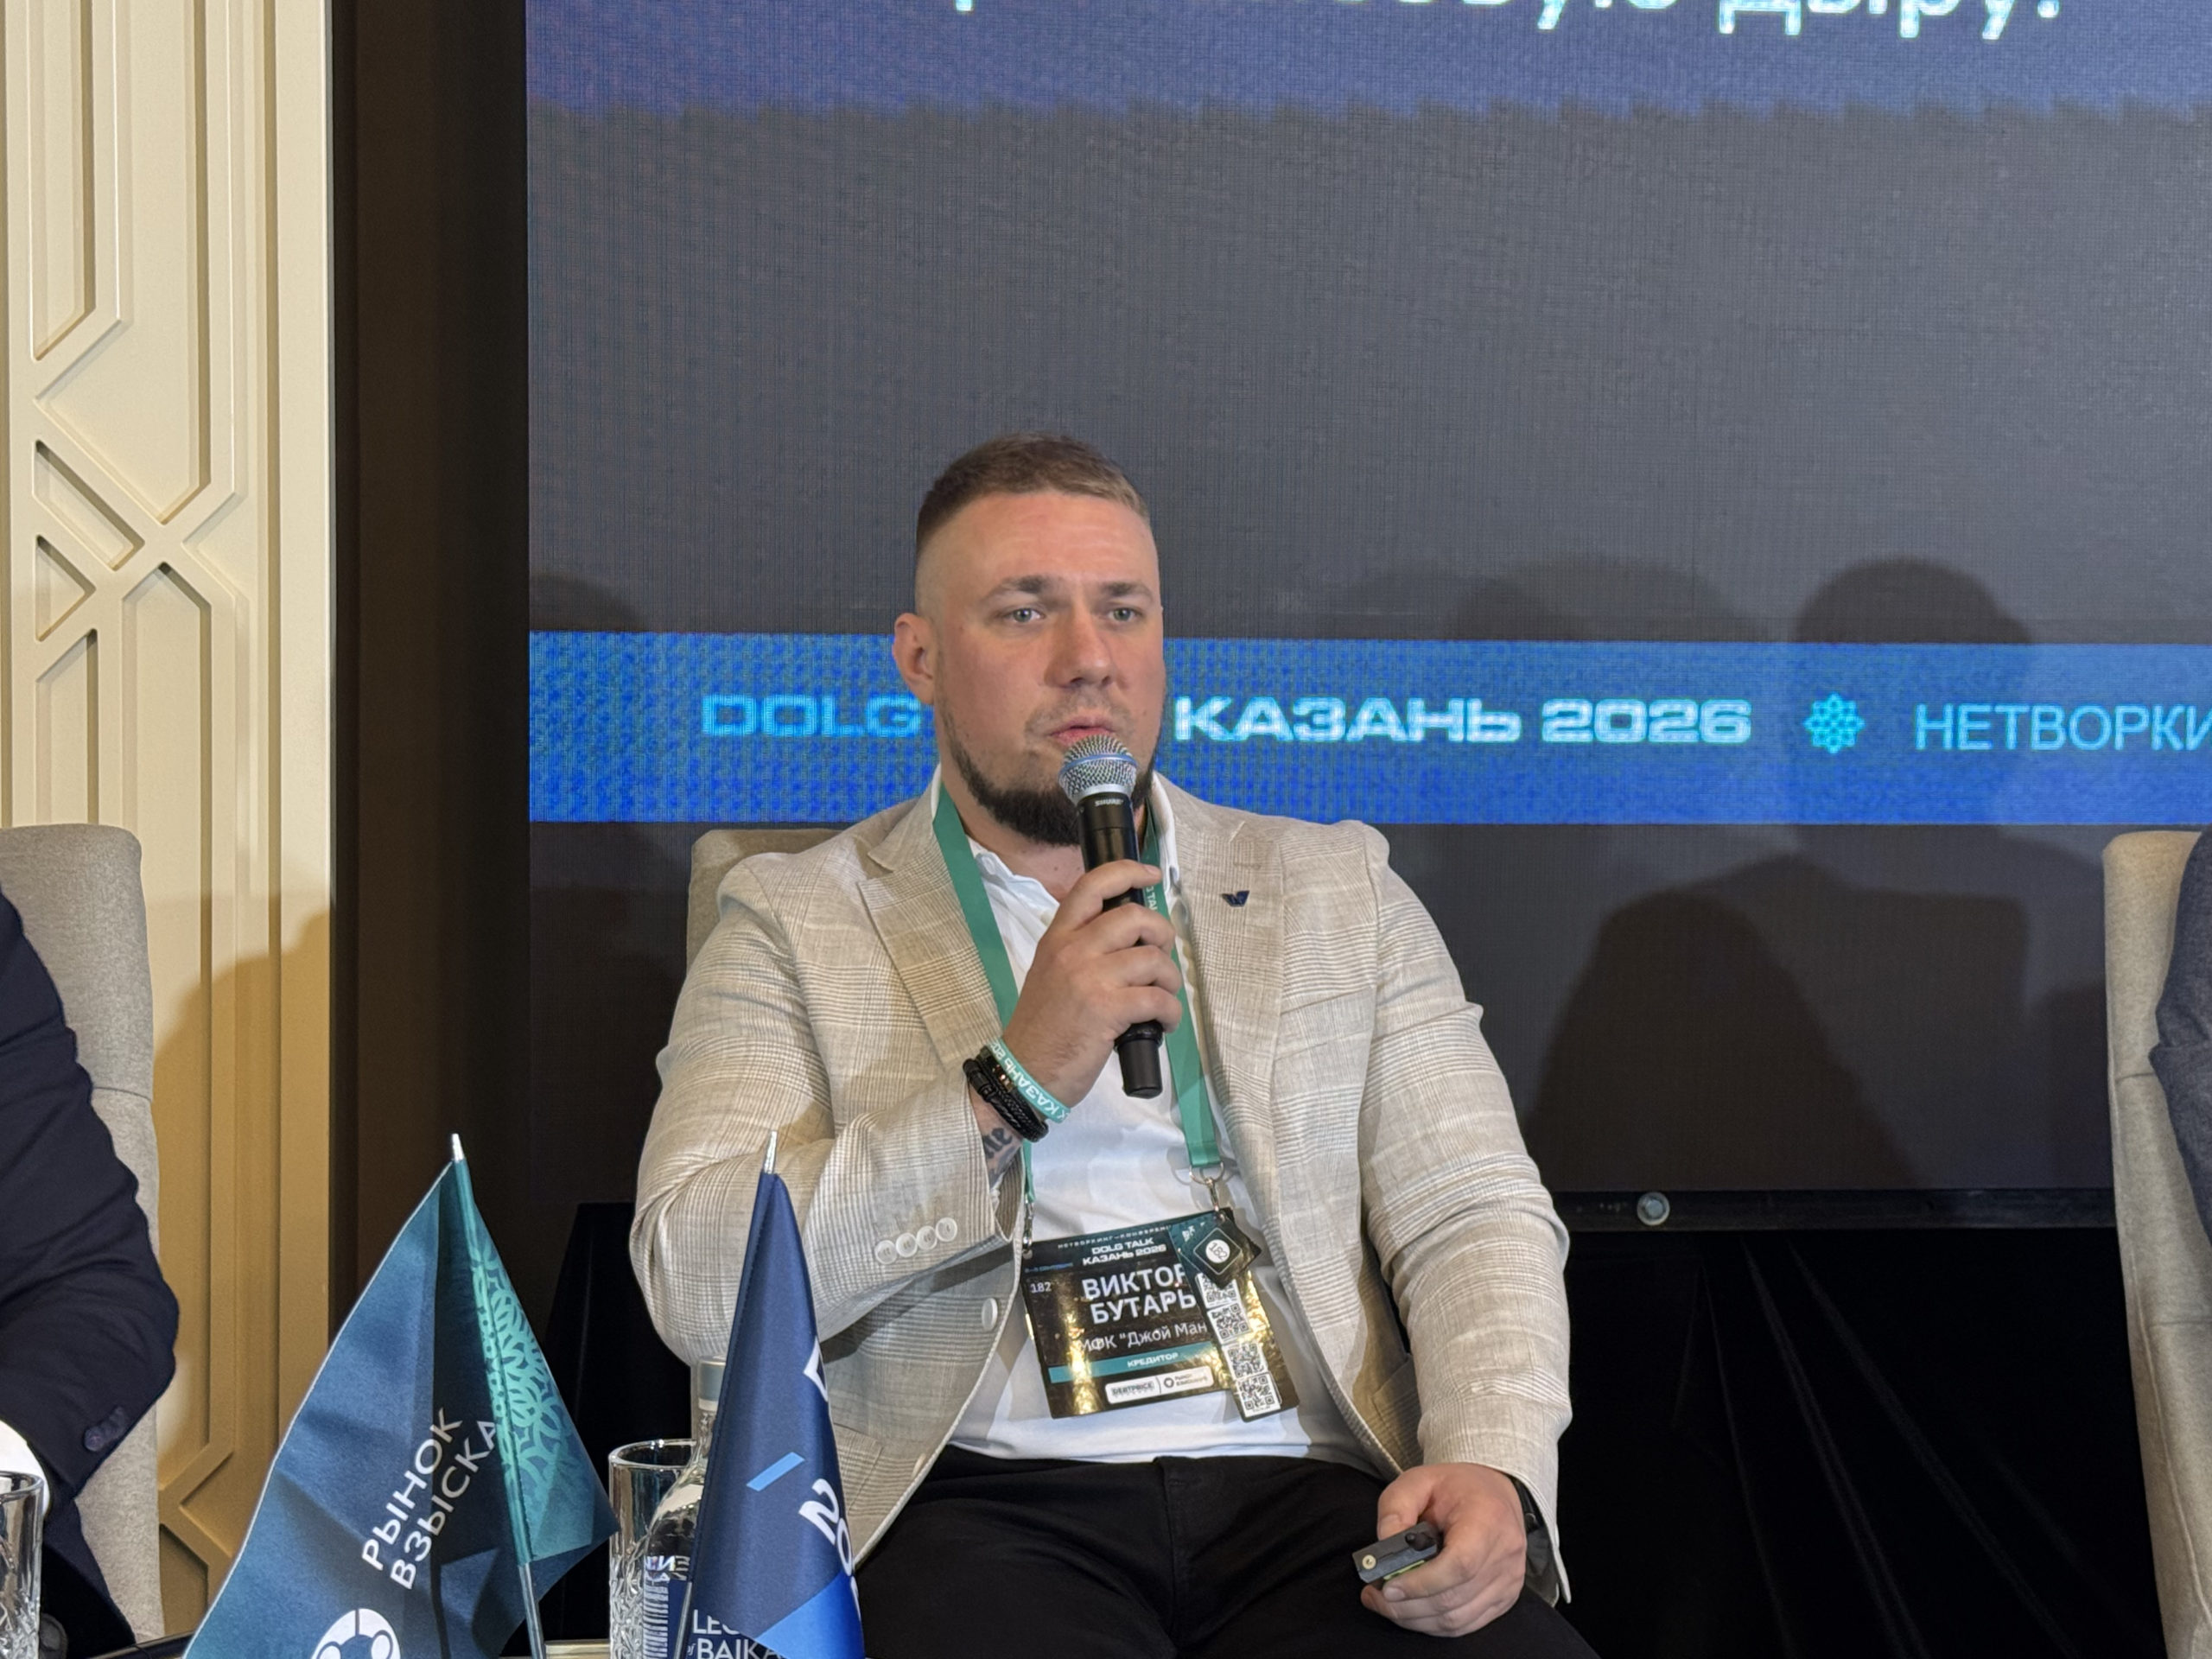
В рамках своего выступления Виктор рассказал о технологии взаимодействия с клиентами в разрезе эффективности досудебных взысканий.
По его словам, проблему невозврата можно решить, в том числе, за счет скоринга.
— У нас сбалансированная риск-политика, мы подробно изучаем клиента, прежде чем выдать ему заем, — отметил Бутарь. — Объемы выдач при этом не сокращаются, а имеют положительную динамику — во многом за счет работы с повторными клиентами. Для них мы уже предлагаем лояльные условия погашения, акции, различные программы реструктуризации, и это, безусловно, дает свои плоды.
Особый акцент участники дискуссий делали и на саму философию взаимодействия с должниками в современных реалиях. Главная цель — найти ту золотую середину, где клиент комфортно выплачивает долг, а компании избегают серьезных потерь в виде судебных издержек и невозврата. Сегодня на это делают упор крупнейшие игроки рынка МФО.
Виктор Бутарь в своем выступлении также отметил важность индивидуального подхода в работе с клиентами.
— Мы пытаемся выстроить такую модель поведения с клиентом, чтобы быть для него не какими-то токсичными коллекторами, а специалистами, которые постараются решить проблему клиента, — подчеркнул спикер. — Компания может, например, заморозить проценты, предоставить отсрочки. Мы внедряем гибкую систему скидок, причем не формальную, а реальную, с дифференциацией по каждому клиенту. Лучше получать небольшие платежи в течение определенного срока, чем пытаться взыскать полную сумму долга здесь и сейчас или переводить весь портфель в исполнительное производство.
Отдельно была отмечена работа с долговыми и кредитными портфелями участников СВО. Спикер отметил, что в группе компаний IT Smart Finance, куда входит МФК «Джой Мани», кроме программ, которые реализуются в рамках федерального закона № 377-ФЗ, в 2025 году был основан фонд «Новое время, который оказывает адресную поддержку участникам СВО и их семьям, преимущественно среди клиентов компании.
«Это не стоит уже ничего»
Сооснователь аукциона кредитных портфелей DEBTPRICE и учредитель АНО «Рынок Взыскания» Владимир Вербицкий открыл конференцию с тревожного сообщения: дебиторскую задолженность нужно «переворачивать» в оборотные средства, пока не истёк срок исковой давности. Иначе — обесценивание и банкротство.
— Почему-то все считают, мне вернут, всё будет хорошо. А срок исковой давности истекает, — отмечает Вербицкий. — Одна из компаний решила всё-таки выставить на площадку дебиторскую задолженность. Должник не банкрот, есть оборотные средства. Была какая-то недоговорённость — не гасили, в итоге сам кредитор обанкротился, потому что очень поздно это сделал».
Вербицкий привёл и другой пример — портфель банка по кредитованию малого и среднего бизнеса, который его аналитики разбирали накануне.
— Возник вопрос: почему портфель стоит так дёшево? Да потому что крупнейшие должники в этом портфеле уже по два-три года не лают отчётность, отсутствуют по адресам, там только по субсидиарке разыскивать кого-то. Это не стоит уже ничего.
Не платить как способ уйти от ответственности
Заместитель генерального директора ПКО «АБК» (группа Сбер) Евгения Уткина обрисовала ещё более неприятную картину: невыплаты контрагентам становятся осознанной бизнес-стратегией. В авангарде — строительство, логистика и ретейл.
— Мы, работая на этом поле, обратили внимание, что в текущих реалиях партнёру, который с кем-то сотрудничает на протяжении трёх лет, становится выгоднее не платить своему контрагенту, — отметила Евгения.
Причина, по её словам, в правовой механике: статья 333 ГК РФ даёт суду право снизить неустойку, если она несоразмерна нарушению. Задерживать выплаты банку «страшнее» — там строже. А контрагенту можно и подождать:
— Партнёру можно не платить. В любом случае суд применит статью 333 ГК РФ, где процентных ставок в виде неустойки не предусмотрено. Грубо говоря, очень удобно использовать своего контрагента как кассу взаимопомощи, — резюмировала спикер.
Уткина также подчеркнула, что профессиональные взыскатели берутся преимущественно за крупные долги, а средние и мелкие остаются без движения и теряют ликвидность. Но привлечение коллекторов — не повод бояться за репутацию.
— Мы сохраняем нормальные отношения, ничего личного. Просто коммуницируй теперь, пожалуйста, с представителями профессиональной отрасли, и мы продолжим с тобой сотрудничество, если они урегулируют задолженность.
По её словам, у крупнейших коллекторских агентств есть команды, способные провести KYC- и OSINT-разведку и «прицельно расстрелять должника», выбрав оптимальную стратегию возврата.
КАМАЗ, лондонский арбитраж и 73 млн иен «уже там»
Один из самых ярких кейсов конференции представили юристы ПАО «КАМАЗ». Заместитель руководителя службы ВЭД Центра правового обеспечения Наталья Рылова рассказала, как автопроизводитель отсудил у Минпромторга 386 млн рублей субсидий — ведомство отказалось платить, потому что документы подали в 17:01, после пяти часов. Дело выиграли, но возникла новая проблема: в бюджете деньги не заложены, а безакцептного списания с госорганов нет.
Заместитель директора департамента предприятий группы ОАТ Ольга Максимова поделилась историей спора с японским контрагентом. Лондонский арбитраж удовлетворил требования японской компании на 390 млн иен. КАМАЗ перевёл первый транш — 73 млн иен — и тут же попал под санкции. Затем — сертификат форс-мажора от ТПП России, пересмотр дела Верховным судом и решение в пользу автоконцерна.
— Мы были вынуждены подать заявление о повороте судебного решения, а денежки-то уже там! — заключила Максимова.
Сейчас КАМАЗ пытается взыскать 73 млн иен с японской компании, но между Россией и Японией нет договора о приведении в исполнение решений судов — исполнительный лист даже некому вручить.
Робот и оператор: где проходит граница эффективности
Применению технологий в урегулировании задолженности было посвящено выступление Ивана Шарафиева, генерального директора ПКО «Бустер.Ру», входящей в группу компаний IT Smart Finance. Спикер предложил оценивать автоматизацию через соотношение результата и затрат: насколько дополнительные контакты и договорённости с клиентами увеличивают возврат задолженности и оправдывают стоимость работы.
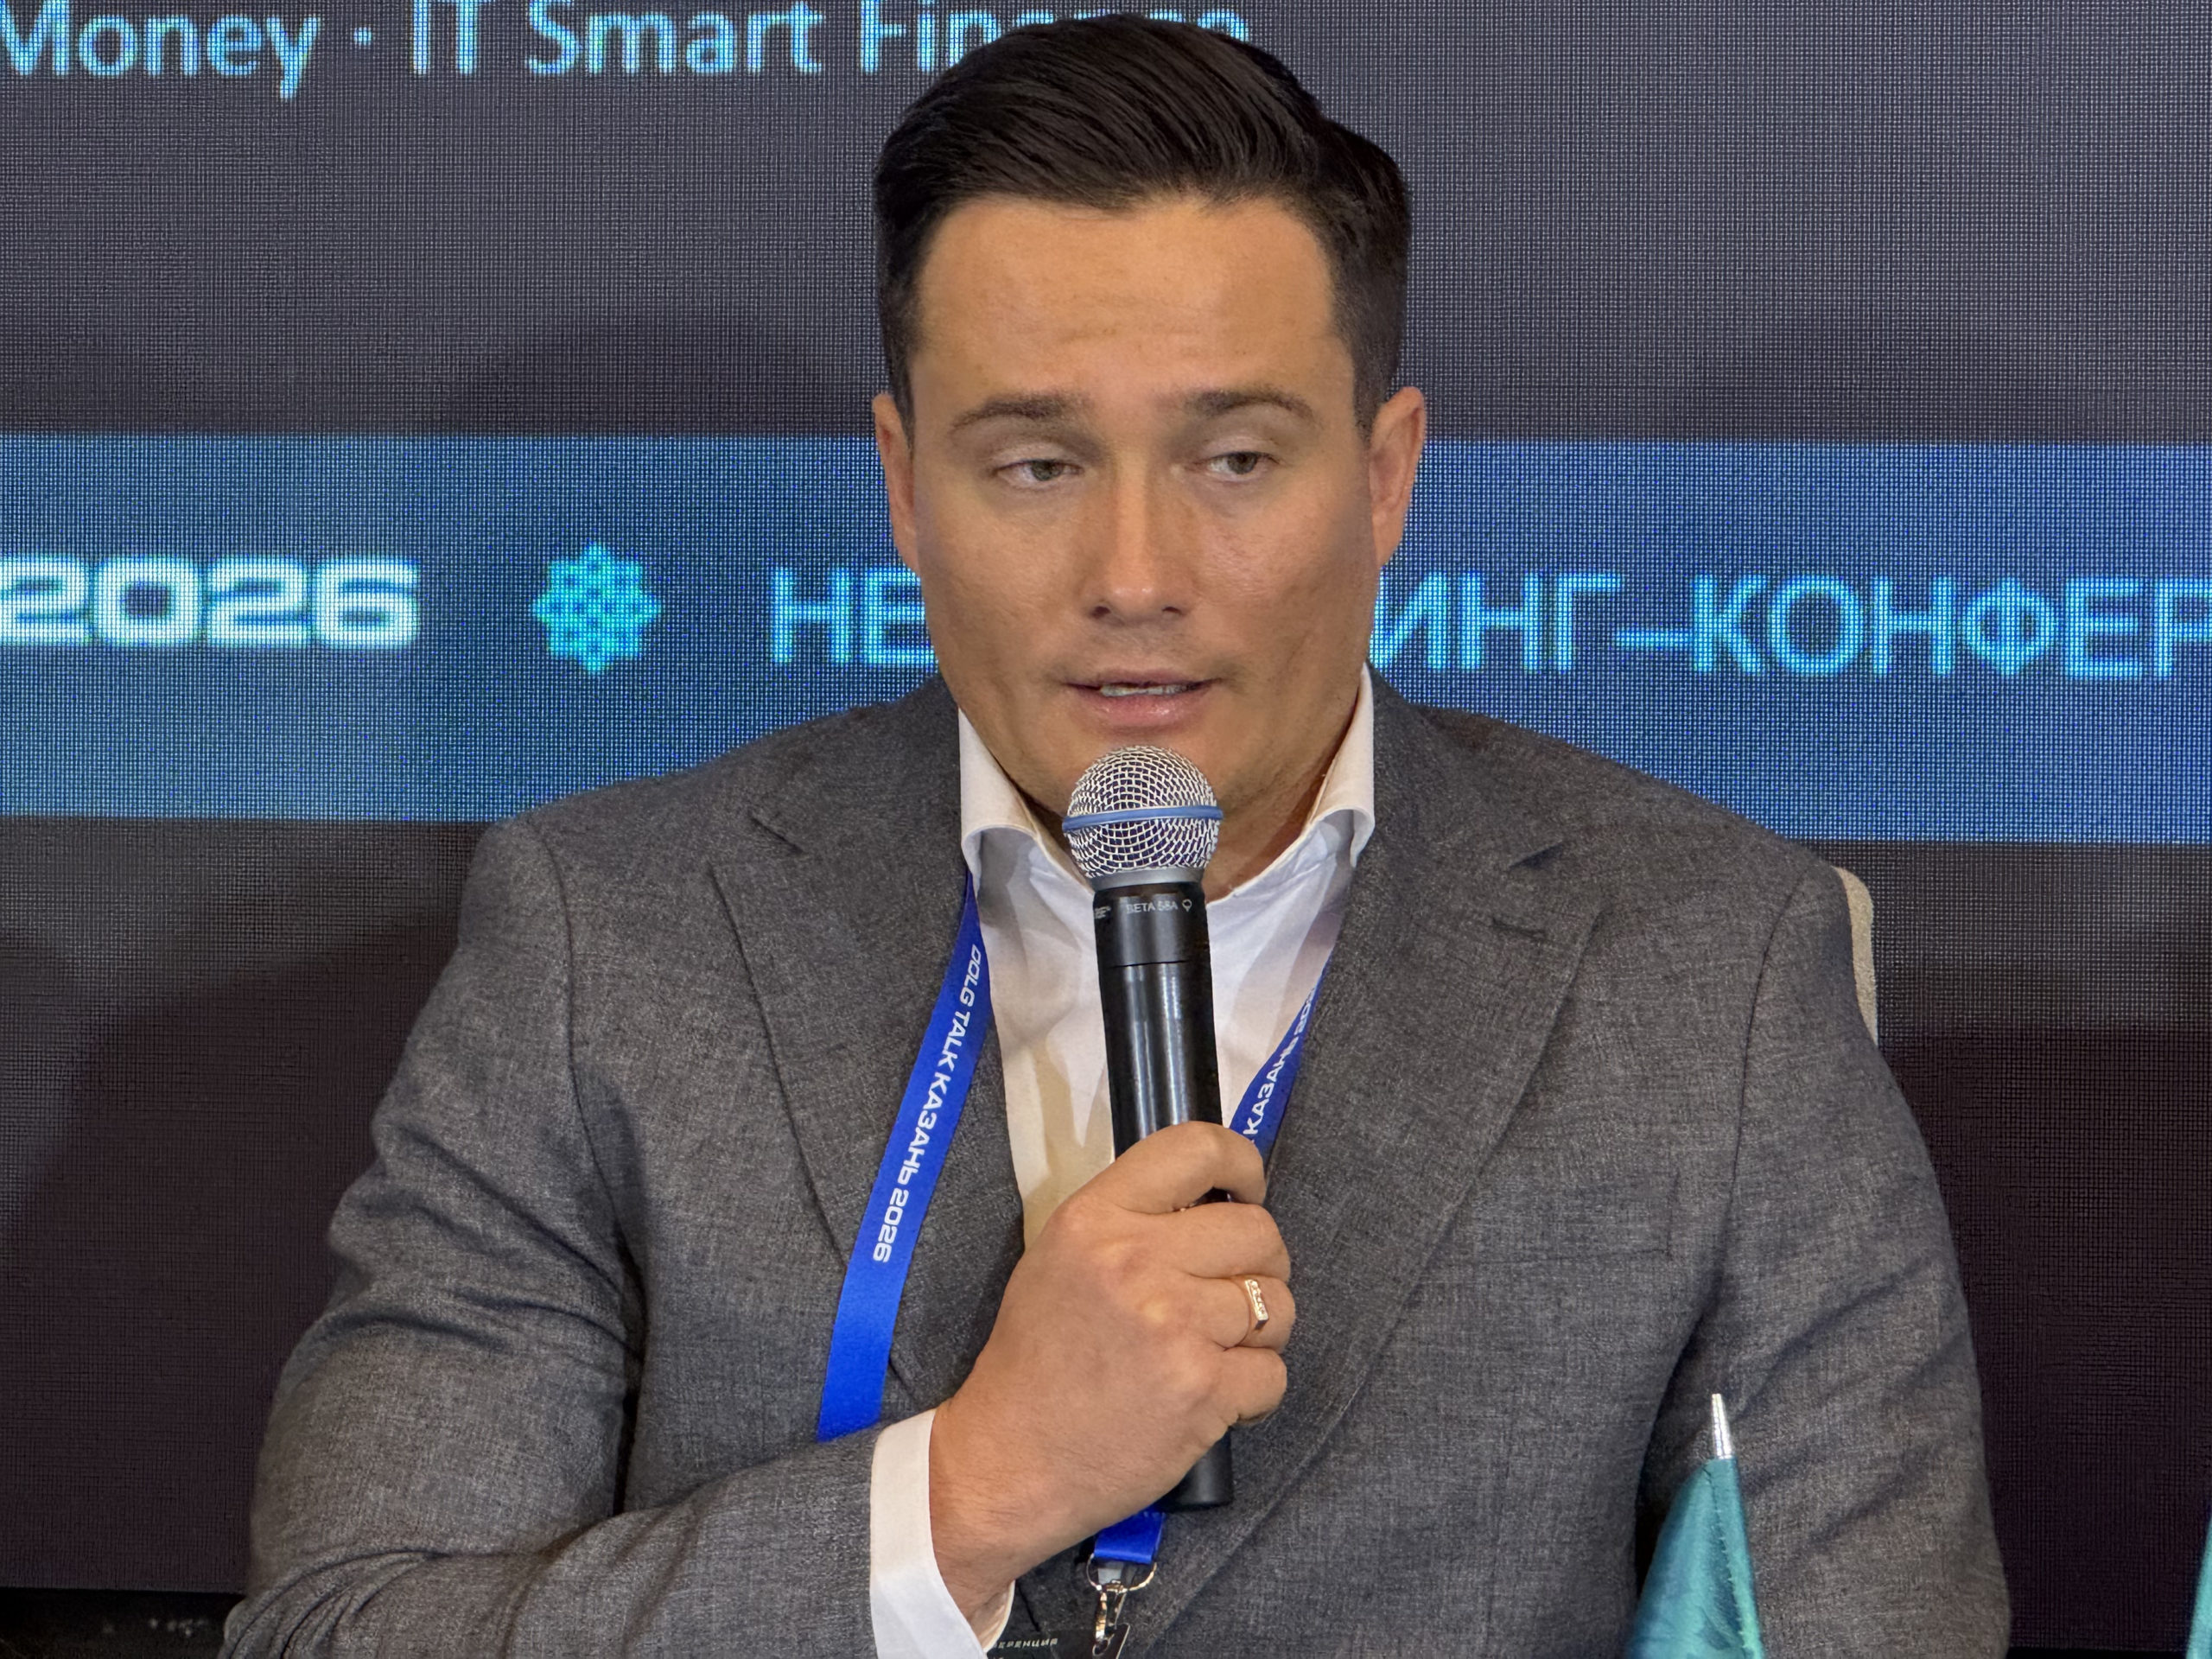
Иван представил результаты сравнительного пилота МФК «Джой Мани», входящей в группу IT Smart Finance. В марте–апреле 2026 года на сопоставимых выборках оценивали работу операторов и сценарного робота в трёх сегментах просрочки: 2–15 дней, 16–30 дней и 30+ дней.
На ранней просрочке оператор обеспечил преимущество в 5,53 процентных пункта по доле установленных контактов. Однако разница по показателю возврата задолженности — Recovery — составила 1,44 процентных пункта. В сегментах 16–30 и 30+ дней преимущество оператора по возврату сократилось до 0,15 и 0,10 процентных пункта соответственно.
При этом прямые затраты на обработку сопоставимого объёма в операторском контуре оказались примерно в 6,7 раза выше, чем в роботизированном. В модели пилота дополнительный возврат оправдывал эту разницу только на ранней просрочке. На более поздних сроках экономически предпочтительнее оказался робот.
По словам Ивана Шарафиева, эти результаты показывают необходимость распределять работу исходя из экономики конкретного сегмента. Преимущество оператора в коммуникации не всегда обеспечивает достаточный дополнительный возврат, а низкая стоимость работы робота сама по себе ещё не определяет оптимальный выбор. Соотношение инструментов должно зависеть от характеристик портфеля и результатов обработки.
Участие специалистов также важно для сложных диалогов, работы с обращениями и контроля качества. Обратная связь клиентов помогает выявлять недостатки роботизированных коммуникаций и корректировать процессы. Поэтому эффективность автоматизации необходимо оценивать вместе с качеством взаимодействия и соблюдением требований к работе с клиентами.
С позиции покупателя портфелей спикер подчеркнул, что экономика взыскания формируется ещё до начала работы с задолженностью. Качество актива, цена приобретения, расходы, стоимость финансирования и сроки поступления денег должны рассматриваться в совокупности. Положительный прогноз сборов требует проверки исходных предположений, а технологии взыскания не всегда способны компенсировать ошибку при покупке.
Предельную цену, по мнению Ивана Шарафиева, следует определять до торгов. Если цена выходит за рамки расчётной экономики, отказ от покупки становится таким же обоснованным инвестиционным решением, как и приобретение портфеля.
Урегулирование с учётом возможностей клиента
Комментируя продвижение услуг по списанию долгов, Иван Шарафиев отметил, что клиенту важно понимать доступные варианты урегулирования и их последствия.
При нескольких небольших займах стоимость платного юридического сопровождения банкротства может оказаться сопоставимой с размером задолженности. Если у человека сохраняется возможность постепенно платить, то согласованный график, реструктуризация или другие доступные условия урегулирования могут быть для него более выгодным решением.
При этом выбор должен учитывать общую долговую нагрузку, доходы и реальные возможности человека. По мнению спикера, задача профессионального участника рынка — предложить выполнимые условия и выстроить взаимодействие, которое помогает урегулировать задолженность.
Перспективы рынка взыскания
Рынок управления проблемными кредитными активами получает дополнительный стимул в связи с замедлением роста реальных доходов россиян. Ведь бизнес ПКО обладает контрциклической устойчивостью, так как в периоды экономического спада увеличиваются объемы просроченной задолженности.
Цикл смягчения денежно-кредитной политики Банка России, продолжающийся с июня 2025 года, снижает процентные расходы ПКО по всем источникам фондирования, необходимого для устойчивого масштабирования бизнеса и приобретения новых цессионных портфелей.
Всё больше ПКО выходят на облигационный рынок — сегодня в отрасли уже 11 компаний-эмитентов и более 30-ти выпусков облигаций в обращении на Московской бирже. Это способствует наработке публичной кредитной истории, благодаря чему усиливается репутация ПКО, их узнаваемость и надежность, а также доверие к сектору в целом в глазах широкого круга инвесторов.
Евита Саможенова.
Написать комментарий